Articolo di Edoardo Michele Candeloro In collaborazione con Silvia Senaldi
In Italia il retail media cresce cinque volte più velocemente del mercato pubblicitario: +25% nel 2025, contro il +5% dell’advertising nel suo complesso. È il dato da cui è partito l’intervento di Accenture Song a Intersections 2026, a Milano, dedicato ai trend che guideranno il canale nei prossimi anni.
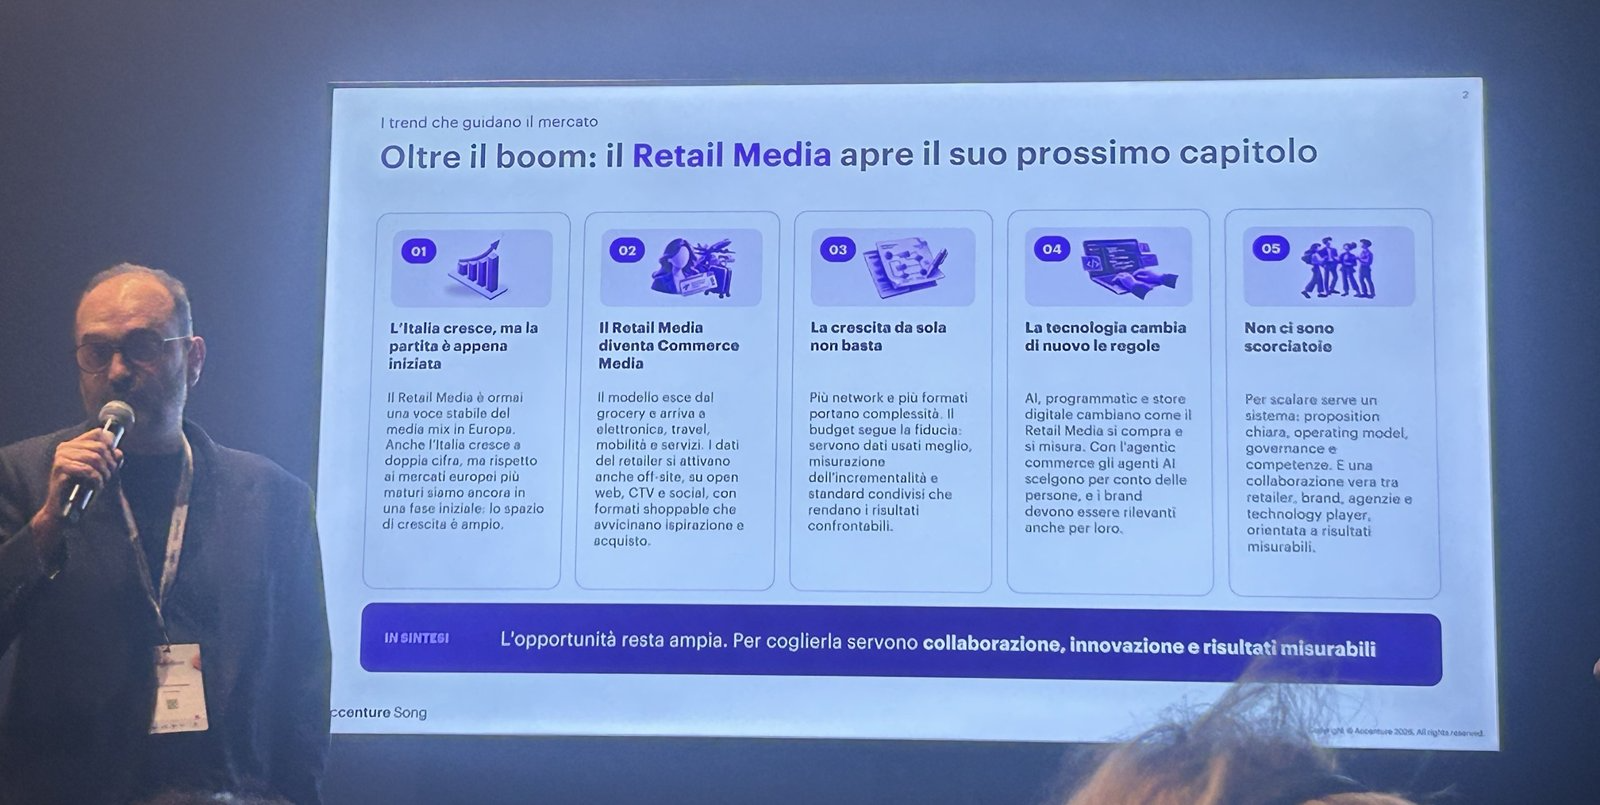
Il titolo scelto dai relatori era «Oltre il boom». L’idea è che la fase dell’entusiasmo sia finita e ne cominci una più impegnativa: il retail media non è più una novità da sperimentare, ma una voce stabile del media mix. E come ogni mezzo maturo, adesso deve dimostrare quello che vale.
Un mercato piccolo che corre veloce
Nel mondo il retail media vale 175 miliardi di dollari, il 14,7% di tutta la pubblicità. In Europa vale 16,9 miliardi di euro, il 9%. In Italia si ferma a 640 milioni, appena il 5,5% di un mercato pubblicitario da 11,7 miliardi. Ma la velocità è inversamente proporzionale alla dimensione: nel mondo il retail media cresce 1,5 volte più del mercato, in Europa 4 volte, in Italia 5 (WARC, Forrester, Omdia, IAB Europe e Politecnico di Milano, cit. in Accenture Song, 2026).
| Area | Retail media 2025 | Quota sull’advertising | Crescita 2025 (retail media vs mercato) | Stima al 2030 |
|---|---|---|---|---|
| Mondo | 175 mld $ | 14,7% | +13,7% vs +8,9% | 312 mld $ |
| Europa | 16,9 mld € | 9% | +23,4% vs +5,8% | 32,7 mld € |
| Italia | 640 mln € | 5,5% | +25% vs +5% | ~1,5 mld € |
I numeri italiani crescono ancora se si allarga lo sguardo. Secondo il Politecnico di Milano (2026) il mercato è passato da 510 milioni nel 2024 a 640 nel 2025, e nel 2026 arriva a 782 milioni a parità di perimetro. Aggiungendo l’off-site, cioè la pubblicità che usa i dati dei retailer fuori dai loro siti, su open web, CTV e social, si sale a 920 milioni. Di questi, il 77% resta su siti e app dei retailer, il 15% è off-site e l’8% è sugli schermi nei punti vendita.
Il confronto più eloquente, però, è quello pro capite. In Italia si investono 10,9 euro di retail media per abitante (dati IAB Europe 2025, elaborazione Accenture Song, 2026). Nel Regno Unito 79,1, in Germania 57, nei Paesi Bassi 32,6. I Paesi Bassi spendono meno di noi in valore assoluto, ma tre volte tanto per persona. È per questo che Accenture parla dell’Italia come del mercato europeo con il maggiore spazio di crescita: cresciamo di più perché partiamo da più indietro.
Chi ha dati e clienti può diventare un media
Il retail media è nato nella grande distribuzione: il supermercato che vende ai brand del largo consumo gli spazi sul proprio sito, nella propria app e sugli schermi in negozio. Oggi quel modello si sta allargando. Prima al retail specializzato, cioè elettronica, beauty, fashion e fai da te. Poi a settori che con il negozio non hanno nulla a che fare: viaggi, mobilità, servizi finanziari, energia, telecomunicazioni. Per questo Accenture preferisce parlare di commerce media.
Il principio è semplice: chiunque abbia dati di prima parte e un rapporto diretto con i clienti può vendere pubblicità. I casi mostrati in sala lo rendono concreto.
- Uber Advertising vende annunci in app, durante il viaggio e su Uber Eats, costruiti su destinazioni e abitudini d’acquisto. A fine 2025 aveva un run-rate annuo superiore ai 2 miliardi di dollari, in crescita di oltre il 50% (Uber Technologies, 2026).
- Chase Media Solutions, la divisione media della banca JPMorgan Chase, propone offerte personalizzate in app sulla base dei dati di transazione. Il brand paga solo se il cliente acquista. Nel 2024 ha attivato 12 miliardi di dollari di spesa dei clienti, il 31% in più (Adweek, 2025).
- PayPal Ads usa i dati d’acquisto raccolti su PayPal, Venmo e Honey, attivati anche off-site e su CTV, con una base di 400 milioni di consumatori e 30 milioni di merchant (PayPal Ads, 2026, cit. in Accenture Song, 2026).
- Kinective Media by United è la prima media network di una compagnia aerea: app e schermi a bordo, con offerte basate sui viaggi, per un’app scaricata 110 milioni di volte (United Airlines, 2024, cit. in Accenture Song, 2026).
Nessuna di queste aziende vende prodotti sugli scaffali. Tutte però sanno dove vanno, cosa comprano e quanto spendono i loro clienti. Ed è esattamente quello che un inserzionista vuole sapere.
Il budget segue la fiducia
Più network e più formati significano anche più complessità per chi compra. Ogni retailer ha la sua piattaforma, le sue metriche, i suoi report. La conclusione di Accenture è che la crescita da sola non basta: gli investimenti si spostano dove c’è fiducia, e la fiducia nasce dalla possibilità di collegare la pubblicità alle vendite.
Lo schema proposto si chiama close the loop. L’esposizione all’annuncio, online o in negozio, genera attenzione e comportamenti. Questi portano a una vendita, che va misurata come incrementale, cioè come acquisto che senza la campagna non ci sarebbe stato, e non solo attribuita. La vendita produce insight che servono a ottimizzare l’euro successivo. Perché il ciclo funzioni servono tre condizioni: canali e dati integrati senza silos, un’offerta semplice da comprare e confrontare, metriche condivise lette allo stesso modo da retailer e brand.
Su tutto questo si innesta la tecnologia. L’acquisto passa dalla negoziazione diretta al programmatic e agli agenti AI. Il targeting passa dai segmenti statici alle audience predittive. La misurazione passa dal report di fine campagna a un monitoraggio continuo. E gli schermi nei punti vendita, oggi la quota più piccola del mercato, sono la componente che cresce più in fretta: +28% in Italia nel 2026 secondo il Politecnico di Milano (2026).
L’ultimo passaggio è forse il più interessante per chi fa marketing. Con l’agentic commerce, una parte degli acquisti sarà decisa da algoritmi che scelgono per conto delle persone. I brand dovranno quindi farsi scegliere due volte: dallo shopper e dall’agente che compra al suo posto.
Non ci sono scorciatoie
L’intervento si è chiuso con un’immagine: un tempio. Il tetto è il retail media, i pilastri sono quattro. Una proposition chiara, semplice da comprare e da confrontare. Un operating model, cioè processi, ruoli e un conto economico dedicati al business media. Una governance con obiettivi, regole e il sostegno del management. Le competenze: team commerciali, data e ad-tech. Sotto, a reggere tutto, la collaborazione tra retailer, brand, agenzie e technology player, e come fondamenta i dati di prima parte.
Il messaggio è che nessun attore può far crescere il canale da solo. Un retailer può avere i dati migliori del mondo, ma se ogni network misura a modo suo, i brand faticano a confrontare e a investire.


